Home / Artikel / PT Perorangan Kena Pajak Apa Saja? Daftar Lengkap, Tari...
PP

PT Perorangan Kena Pajak Apa Saja? Daftar Lengkap, Tarif, dan Simulasi Hitungannya 2026

Oleh Vania Almiranda 6 menit baca
PT Perorangan Kena Pajak Apa Saja? Daftar Lengkap, Tarif, dan Simulasi Hitungannya 2026

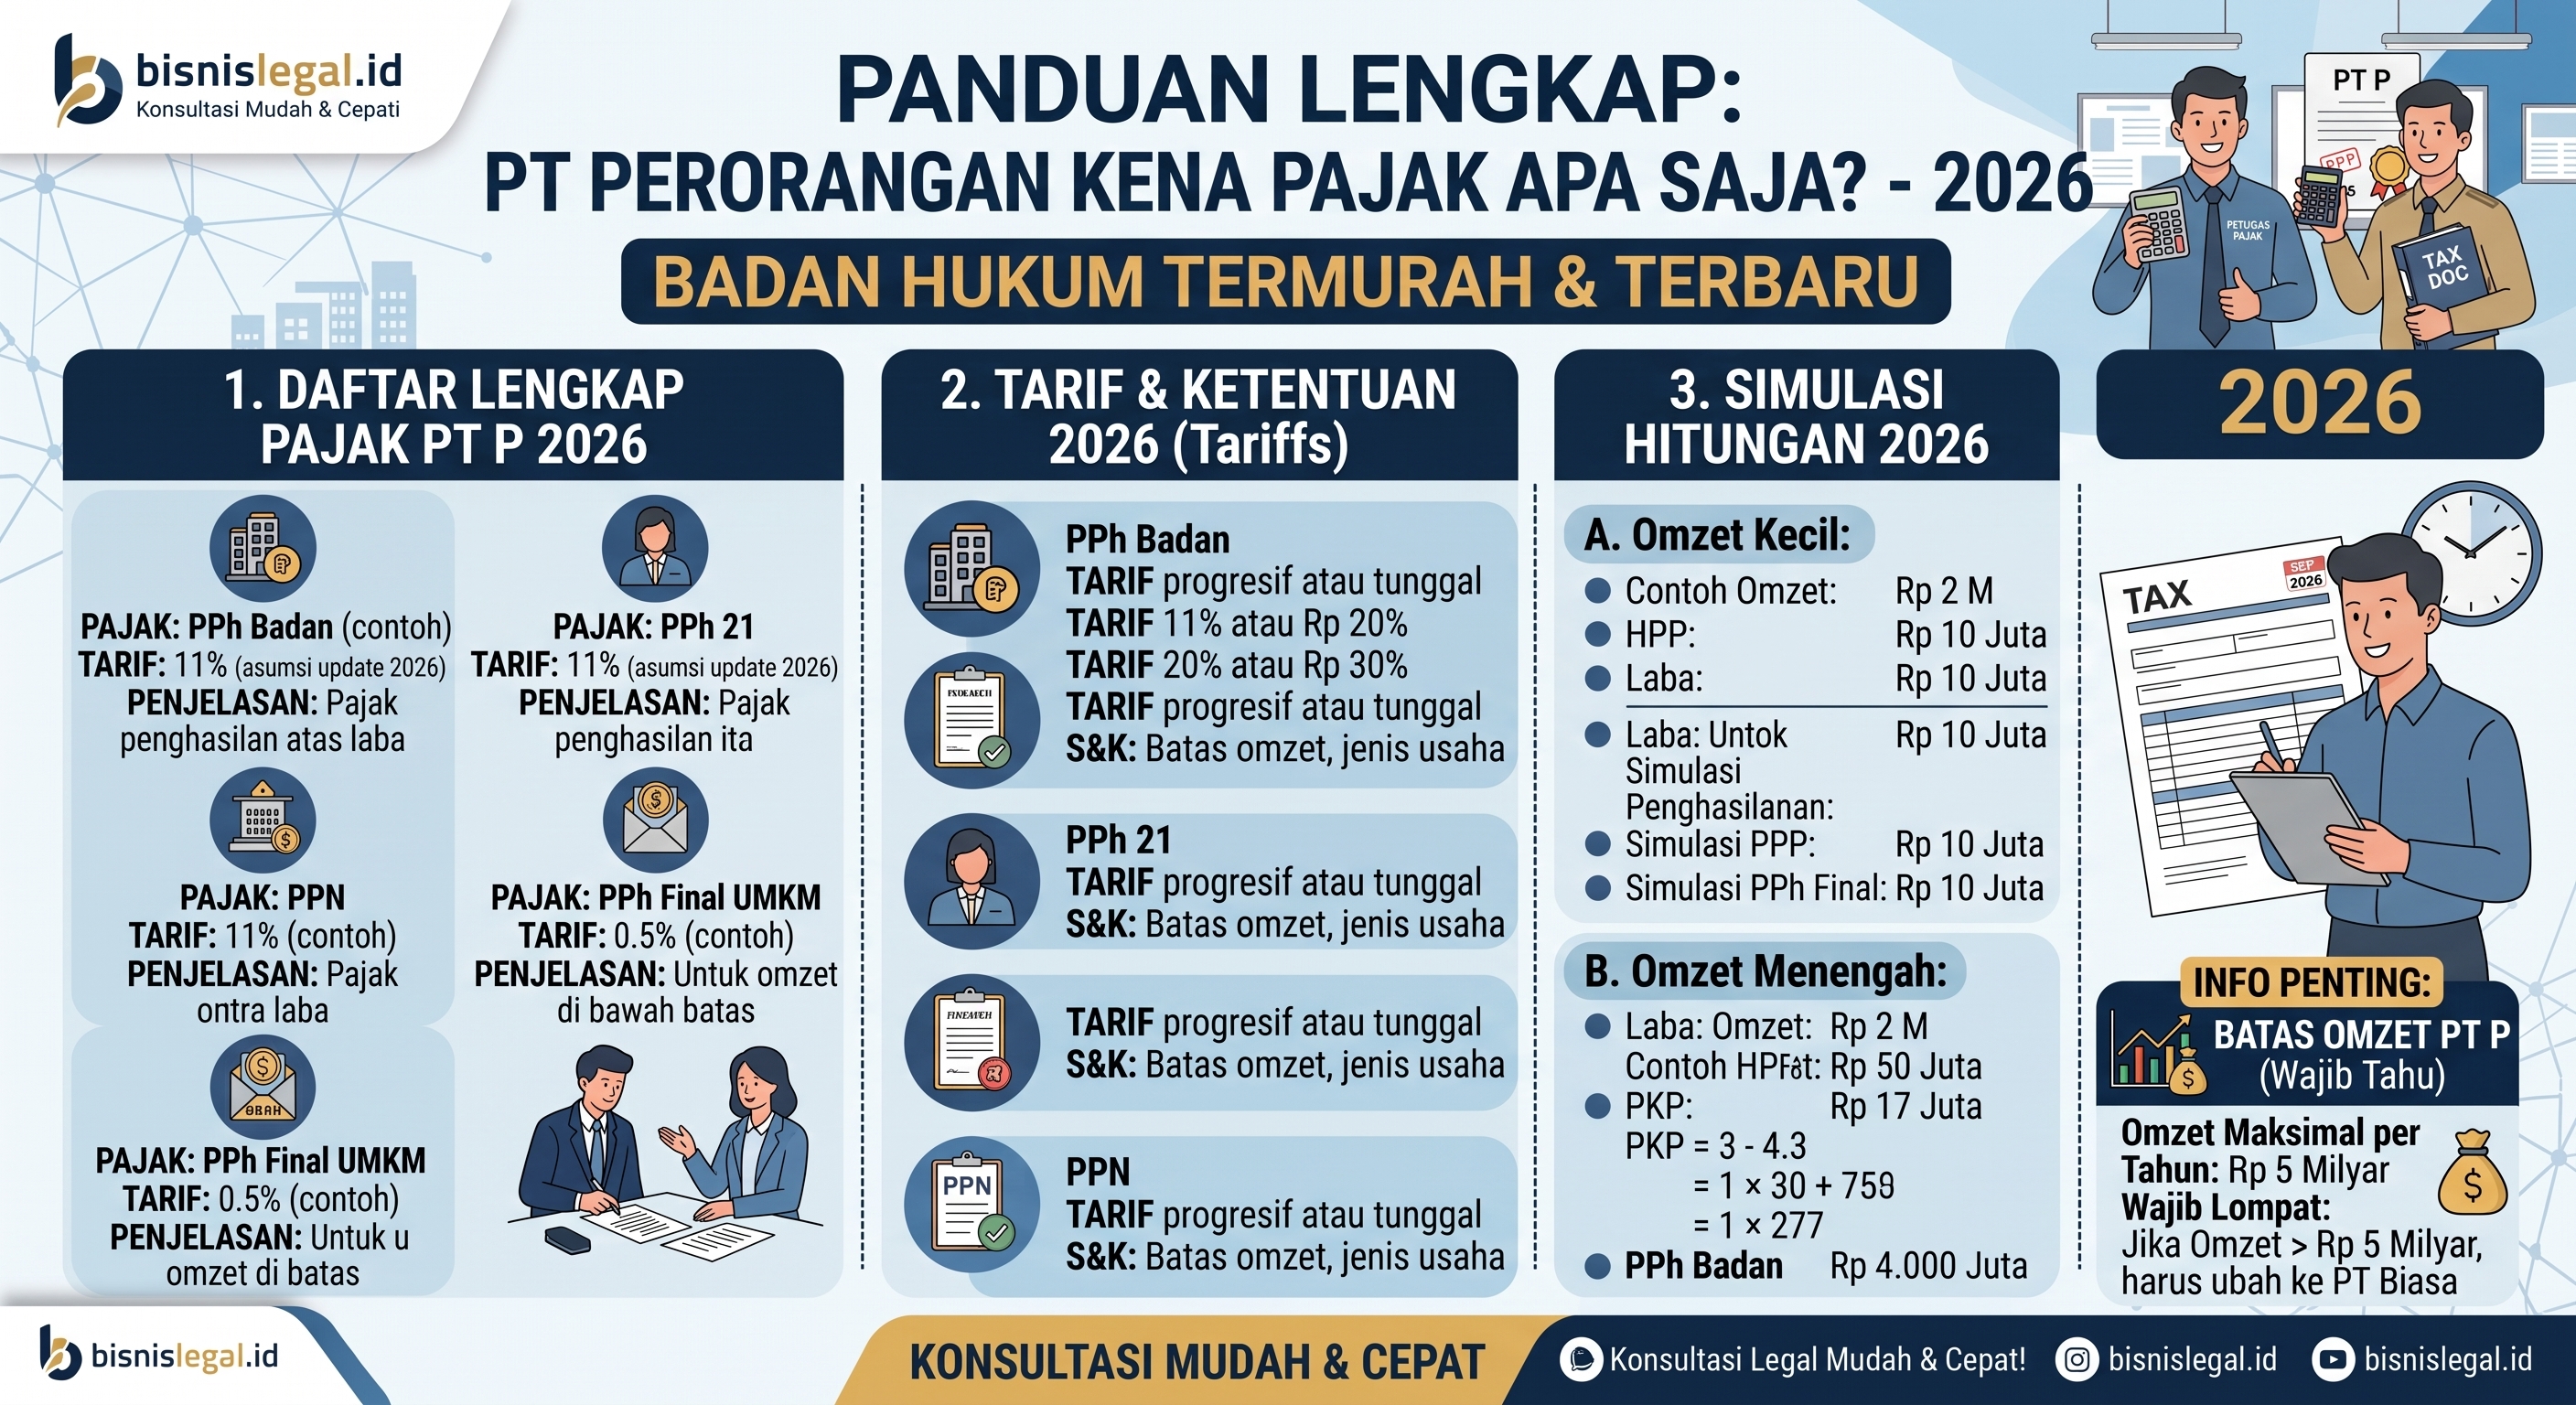
PT Perorangan dikenakan PPh Final UMKM sebesar 0,5% dari omzet bruto selama peredaran brutonya tidak melebihi Rp4,8 miliar setahun. Di luar itu, ada kewajiban pajak lain yang muncul tergantung kondisi usaha Anda: PPN jika sudah dikukuhkan sebagai PKP, PPh Pasal 21 jika punya karyawan, PPh Pasal 23 jika membayar jasa pihak lain, dan pajak daerah sesuai jenis usaha.

Kabar baiknya, sejak PP Nomor 20 Tahun 2026, PT Perorangan menjadi salah satu dari sedikit badan usaha yang boleh memakai tarif 0,5% tanpa batas waktu. PT biasa, CV, dan Firma yang baru terdaftar sudah tidak bisa lagi.

Artikel ini membedah seluruhnya, lengkap dengan tarif, tenggat, dan simulasi perhitungan.

👉 Bingung dengan kewajiban pajak usaha Anda? Konsultasi gratis via WhatsApp

Baca Juga : Bukan 0,5% Lagi! Panduan Pajak CV 2026
1. PPh Final UMKM 0,5% (Pajak Utama PT Perorangan)

Ini adalah pajak inti yang dibayar hampir semua PT Perorangan.

Tarif: 0,5% dari peredaran bruto (omzet), bukan dari laba Jenis pajak: PPh Pasal 4 ayat (2) Syarat: omzet tidak melebihi Rp4,8 miliar dalam satu tahun pajak Tenggat setor: paling lambat tanggal 15 bulan berikutnya Pelaporan: dengan menyetor, kewajiban lapor SPT Masa dianggap sudah terpenuhi

Yang membuat skema ini menarik adalah dasar perhitungannya. Anda tidak perlu menyusun laporan laba rugi yang rumit untuk menentukan pajak bulanan. Cukup kalikan omzet bulan tersebut dengan 0,5%.

Simulasi Sederhana

Misalkan omzet PT Perorangan Anda bulan Januari 2026 adalah Rp250.000.000.

PPh Final = Rp250.000.000 × 0,5% = Rp1.250.000

Setor paling lambat 15 Februari 2026 lewat Coretax. Selesai.

Kalau omzet setahun mencapai Rp3 miliar, total setoran pajak penghasilan Anda sekitar Rp15 juta setahun. Ini jauh lebih ringan dibanding menghitung dari laba bersih dengan tarif umum.


2. Keunggulan PT Perorangan Setelah PP 20 Tahun 2026

Sebelum aturan ini terbit, semua badan usaha punya masa berlaku terbatas untuk menikmati tarif 0,5%. PP Nomor 20 Tahun 2026 mengubah petanya secara fundamental:

Jenis Wajib Pajak

Boleh Pakai PPh Final 0,5%?

Jangka Waktu

PT Perorangan

Ya

Tanpa batas waktu

Orang Pribadi

Ya

Tanpa batas waktu

Koperasi

Ya

Maksimal 4 tahun pajak

PT biasa (persekutuan modal)

Tidak (pendaftar baru)

—

CV dan Firma

Tidak (pendaftar baru)

—

BUMDes

Tidak (pendaftar baru)

—

Artinya, untuk pelaku usaha mikro dan kecil, PT Perorangan kini menjadi struktur badan hukum yang paling efisien secara pajak di Indonesia.

Kalau selama ini Anda menjalankan usaha lewat CV dan merasa beban pajaknya berat, ini saatnya menghitung ulang.

👉 Minta simulasi perbandingan pajak untuk usaha Anda

Catatan Penting: Aturan Penggabungan Omzet

PP 20/2026 juga memperketat celah penghindaran pajak. Penentuan batas Rp4,8 miliar kini dihitung dari:

  • Seluruh peredaran bruto dari usaha dan jasa pekerjaan bebas
  • Termasuk penghasilan yang diperoleh dari luar negeri
  • Digabungkan antara suami, istri, dan seluruh PT Perorangan yang didirikan oleh keduanya

Jadi strategi memecah usaha menjadi beberapa entitas agar masing-masing tetap di bawah Rp4,8 miliar sudah tidak berlaku lagi.


3. Kalau Omzet Melewati Rp4,8 Miliar: PPh Badan

Begitu omzet menembus Rp4,8 miliar, PT Perorangan Anda beralih ke skema tarif umum PPh Badan. Status badan hukumnya tetap aman, yang berubah hanya cara menghitung pajaknya.

Tarif umum PPh Badan: 22% dari penghasilan kena pajak

Tapi jangan panik dulu. Ada fasilitas pengurangan yang sering terlewat:

Omzet Tahunan

Tarif Efektif

Sampai Rp4,8 miliar

11% (fasilitas pengurangan 50%)

Rp4,8 miliar sampai Rp50 miliar

11% untuk bagian PKP dari omzet s.d. Rp4,8 miliar, sisanya 22%

Di atas Rp50 miliar

22% penuh

Perubahan lain yang menyertai: Anda wajib menyusun pembukuan lengkap sesuai standar akuntansi, dan mulai membayar angsuran PPh Pasal 25 setiap bulan paling lambat tanggal 15.

Ini titik di mana banyak pemilik usaha mulai kewalahan mengurus sendiri.


4. PPN: Muncul Kalau Sudah Jadi PKP

PPN bukan pajak yang otomatis melekat pada PT Perorangan. Kewajiban ini baru muncul setelah Anda dikukuhkan sebagai Pengusaha Kena Pajak (PKP).

Kapan wajib jadi PKP? Ketika omzet kumulatif dalam satu tahun buku melewati Rp4,8 miliar. Anda wajib melaporkan diri untuk dikukuhkan, dan jika tidak, DJP dapat melakukan pengukuhan secara jabatan.

Berapa Tarif PPN 2026?

Ini yang sering membingungkan. Secara hukum tarif PPN adalah 12%, tapi penerapannya dua jalur:

  • Barang dan jasa non-mewah: 12% dikalikan DPP nilai lain sebesar 11/12 dari harga jual, sehingga tarif efektifnya tetap 11%
  • Barang mewah (objek PPnBM seperti kendaraan bermotor, hunian mewah, kapal pesiar): 12% penuh dari harga jual

Jadi kalau produk Anda bukan barang mewah, menaikkan harga dengan alasan "PPN naik 12%" tidak tepat.

Konsekuensi Jadi PKP

  • Wajib memungut PPN dari pembeli
  • Wajib menerbitkan Faktur Pajak
  • Wajib melaporkan SPT Masa PPN setiap bulan

Beban administrasinya nyata. Tapi status PKP juga membuka pintu ke klien korporat dan tender yang mensyaratkan mitra ber-PKP.


5. Pajak Potong dan Pungut

Ini kelompok pajak yang bukan beban perusahaan Anda, melainkan pajak pihak lain yang Anda potong dan setorkan. Banyak pemilik PT Perorangan tidak sadar punya kewajiban ini.

PPh Pasal 21 (Karyawan)

Kalau PT Perorangan Anda punya karyawan, Anda wajib memotong PPh 21 dari gaji mereka dan menyetorkannya. Perhitungan bulanan kini memakai metode TER (Tarif Efektif Rata-Rata) berdasarkan kategori PTKP. Pelaporan lewat e-Bupot 21/26 di Coretax.

PPh Pasal 23 (Jasa)

Saat Anda membayar jasa ke pihak lain, misalnya jasa konsultan, jasa desain, atau sewa peralatan, Anda wajib memotong PPh 23 sebesar 2% dari nilai bruto jika penerimanya punya NPWP.

PPh Pasal 4 ayat (2) Final Lainnya

Muncul saat Anda menyewa tanah atau bangunan untuk kantor, atau menggunakan jasa konstruksi.

PPh Pasal 26

Berlaku jika Anda melakukan pembayaran ke pihak luar negeri.

Seluruh pajak potong-pungut ini disetor paling lambat tanggal 15 bulan berikutnya.


6. Pajak Daerah

Sering luput dari perhatian karena dikelola pemerintah daerah, bukan DJP:

  • PBB-P2 untuk bangunan tempat usaha
  • PBJT untuk usaha makanan dan minuman, hiburan, atau perhotelan
  • Pajak Reklame untuk papan nama dan billboard usaha
  • BPHTB jika perusahaan membeli tanah atau bangunan

Kalau usaha Anda bergerak di bidang kuliner, pajak daerah ini justru sering lebih besar nilainya dibanding PPh Final.


Sanksi yang Menunggu Kalau Lalai

Pelanggaran

Sanksi

Telat lapor SPT Tahunan Badan

Denda Rp1.000.000

Telat lapor SPT Masa PPN

Denda Rp500.000

Telat setor pajak

Sanksi bunga per bulan, maksimal 24 bulan

Tidak lapor keuangan ke AHU

Teguran, penghentian akses, pencabutan badan hukum

Perlu dicatat, seluruh administrasi perpajakan mulai 2026 sepenuhnya menggunakan Coretax DJP. Anda perlu mengaktifkan akun Coretax dan memiliki sertifikat elektronik sebelum bisa melapor.


Dasar Hukum yang Dirujuk

  • Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (KUP) beserta perubahannya
  • Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP)
  • Peraturan Pemerintah Nomor 8 Tahun 2021 tentang Modal Dasar Perseroan serta Pendaftaran Pendirian, Perubahan, dan Pembubaran Perseroan yang Memenuhi Kriteria untuk Usaha Mikro dan Kecil
  • Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan
  • Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas PP Nomor 55 Tahun 2022
  • Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan
  • Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan PPN atas Impor, Penyerahan, dan Pemanfaatan Barang dan Jasa Kena Pajak
  • Peraturan Menteri Keuangan Nomor 164 Tahun 2023

Informasi dalam artikel ini disusun berdasarkan regulasi yang berlaku per September 2026. Artikel ini bersifat edukatif dan bukan pengganti nasihat pajak untuk kasus spesifik Anda.


Baca Selanjutnya

Artikel Pilihan Lainnya

Lihat Semua →
Ingin konsultasi gratis